転職先の内定通知書や現職の就業規則を開いた瞬間、「退職金制度なし」の一文字を見つけて言葉を失う求職者や社員は少なくありません。終身雇用が過去のものとなり、キャリアの流動化が加速する2026年の労働市場においても、「退職金=長年尽くした社員へ支払われる当然の対価」という固定観念は根強く残っています。将来への漠然とした不安から、「退職金が出ない会社はブラック企業ではないか」「将来破綻するのではないか」と疑心暗鬼になるのも無理はありません。
実際のところ、退職金が存在しない企業の実態はどうなっているのでしょうか。法律上のルールや日本企業におけるリアルな導入割合、あえて制度を置かない合理的理由、そして個人の老後防衛策まで、労働経済の最前線からその真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金制度の設置は法律上の義務ではなく、制度が存在しないこと自体に違法性は一切ない。
- 要点2:国内企業の約4人に1社は退職金がなく、月々の給与還元や実力主義を掲げる成長企業・スタートアップほど未導入の傾向が強い。
- 要点3:退職金がない環境では、企業型確定拠出年金(企業型DC)やiDeCo、新NISAを組み合わせた計画的な自力資産形成が不可欠となる。
【退職金がない会社はやばいのか】違法性と労働基準法の義務を検証
求人票を見て「退職金なし」と書かれていると、経営基盤が脆弱な会社や社員を使い捨てるブラック企業を連想しがちです。しかし、法的な観点から整理すると、労働基準法と退職金の義務には直接の関連性がありません。労働基準法上、使用者が労働者に退職金を支払わなければならないという規定は存在せず、退職金制度を設けるかどうかは各企業の完全な自由裁量に委ねられています。
ただし、一度就業規則や労働契約において「退職金を支給する」と明文化した場合は話が変わります。就業規則に退職金に関する支給条件や計算方法が記載されている場合、企業側には法的な支払い義務が生じ、未払いは明白な違法行為となります。一方で、最初から就業規則に退職給付の規程が存在しない企業であれば、勤続年数が何十年におよぼうと退職金を一切支給しなくても法的な問題は生じません。
つまり、退職金がない会社はやばいのかという疑問への第一の答えは、「制度がない事実だけをもって違法・ブラックと断定するのは早計」です。福利厚生のあり方が多角化するなかで、退職金という旧来の後払い賃金モデルを採用していないだけの優良企業も多数存在します。
【実態データ】退職金制度なしの割合は?厚生労働省の調査から読み解く
日本国内において、退職金を設けていない企業はどの程度の規模で存在するのでしょうか。実態を正確に把握する手がかりとなるのが、厚生労働省就労条件総合調査です。
公表データによると、退職給付(一時金・年金)制度を導入している国内企業の割合はおよそ70〜75%前後で推移しており、逆を言えば退職金制度なし割合は全体の約25〜30%、すなわち国内のおよそ4社に1社に達します。この数字は企業規模によって極端な開きがある点を見逃せません。
従業員1,000人以上の大企業では導入率が9割前後に達する一方、30〜99人規模の中小企業になると導入率は約6割台まで低下し、約3割強の企業が制度を設けていません。さらに、IT・Web業界、飲食・サービス業、スタートアップ界隈に焦点を当てると、制度を持たない企業の割合は半数近くに達するケースも見られます。
近年における退職給付制度の最新動向を追うと、かつて主流だった年功序列型の「退職一時金」を縮小・廃止し、確定拠出年金へ移行させる動きや、制度そのものを撤廃して基本給へ原資を振り向ける動きが顕著です。制度を持たない企業は決して例外的な存在ではなく、確固たる一勢力となっています。
なぜ導入しないのか?退職金制度がないメリットとデメリットの真相
企業が退職金制度を設けない背景には、資金難という消極的な理由だけでなく、事業戦略上の合理的な判断も存在します。働く側にとっても、制度が存在しない環境には特有の利点と盲点が存在します。退職金制度がないメリットとデメリットを正しく把握することが不可欠です。
企業が退職金を導入しない最大の理由は、「長期的な負債リスクの回避」にあります。退職給付引当金は会計上の重荷となり、数十年先の将来予測が困難な現代において、定年時の巨額支出をあらかじめ約束することは財務上の大きなリスクを伴うためです。
その結果として生まれるのが、基本給が高い会社の退職金事情です。後払いの退職金として社内にプールしておくはずの資金を、日々の基本給や業績賞与、各種手当へ上乗せして還元する企業は珍しくありません。毎月のキャッシュフローが潤沢になれば、手元の可処分所得が増加し、自己投資や早期の資産運用へ資金を配分できるという働き手側の大きなメリットに転じます。また、勤続年数に縛られることなく、好条件の案件があれば早期に転職しやすい身軽さも得られます。
一方で、手痛いデメリットとなるのが「税制上の恩恵を受けられない点」です。退職金には勤続年数に応じた手厚い「退職所得控除」や1/2課税といった優遇措置が用意されていますが、毎月の給与として受け取ると通常の所得税・住民税および社会保険料の課税対象となります。さらに、手元資金を計画的に運用・貯蓄できない人の場合、入った分だけ消費に回してしまい、老後を迎えた段階で貯蓄が底をつくという致命的なリスクを孕んでいます。
あわせて、給与受取時に退職金相当額を上乗せして毎月受け取る退職金前払い制度の仕組みを導入する企業も増えていますが、これも実質的には「自己責任による運用管理」を社員へ委ねるスキームにほかなりません。
退職金なし企業の転職判断基準|提示年収と生涯賃金のリアルな見極め方
転職活動や就職活動において、退職金の有無をどのように評価すべきでしょうか。額面の年収だけに惑わされず、生涯賃金とキャッシュの性質を冷静に比較する退職金なし企業の転職判断基準が求められます。
判断を下すための軸として、以下の比較基準を意識する必要があります。
- 提示年収の上乗せ幅:退職金ありの同業他社と比較し、年収ベースで最低でも数十万円から100万円単位の上乗せがあるか。
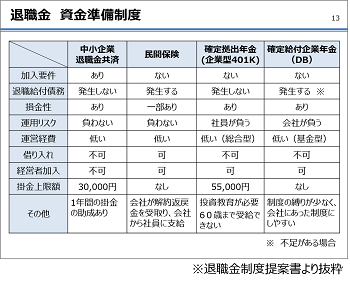
- 代替制度の有無:企業年金がない代わりに、国の公的制度である中小企業退職金共済制度(中退共)へ加入しているか。
- 評価と昇給の連動性:成果やスキルがダイレクトに給与へ反映される透明性の高い人事評価制度が機能しているか。
仮に大企業の定年退職金の相場を2,000万円前後とした場合、30年間勤務すると年間あたり約60万〜70万円の後払い賃金を受け取っている計算になります。もし退職金のない会社を選ぶのであれば、同年代の平均年収よりも少なくともその差額分以上を月給やインセンティブで回収できなければ、トータルの生涯賃金で見劣りする計算になります。
退職金共済などの支援制度を導入している中小企業であれば、会社が掛け金を負担しつつ外部機関が退職金を積み立ててくれるため、社内制度が存在しなくとも安全網は確保されます。福利厚生の欄に「中退共加入」の記載があるかどうかも、企業の誠実さを測る試金石となります。
【退職金なしの老後資金対策】企業型確定拠出年金とiDeCoで資産を守る
退職金制度のない企業に身を置く場合、会社任せの老後設計は破綻を意味します。まとまった退職金に依存しない自律的な防衛策を若いうちから講じる必要があります。これからの時代における退職金なし老後資金対策の柱となるのが、私的年金制度のフル活用です。
企業が退職一時金に代わって導入を進めるのが企業型確定拠出年金とiDeCo(個人型確定拠出年金)の枠組みです。企業型確定拠出年金(企業型DC)が導入されている会社であれば、会社が毎月拠出する掛金を自分自身で運用商品を選定して増やしていきます。規程によっては、社員本人が掛金を上乗せする「マッチング拠出」を活用することで、拠出全額を所得控除の対象にしながら将来の資金を形成できます。
勤め先に確定拠出年金制度が一切存在しない場合でも、個人で加入できるiDeCoの門戸が広く開かれています。iDeCoは毎月の掛金全額が所得控除の対象となるため、所得税・住民税を大幅に軽減しながら、非課税枠を活かした長期積立投資が可能です。原則として60歳まで資金を引き出せないという制約は、退職金の代替として老後資金を強制的に保全する観点からは強力な防壁として機能します。
さらに、非課税保有期間が無期限である新NISA制度を併用し、世界経済の成長を取り込むインデックスファンド等へ長期分散投資を継続すれば、一般的な大企業の退職金受取額を上回る資産を自前で築き上げることも十分に視野へ入ってきます。「退職金がない」という現実は、資産運用への当事者意識を早くから持ち、会社の財務状況に人生の後半を人質に取られないための好機とも解釈できます。
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:転職活動の際、面接で退職金制度の有無を確認しても悪印象になりませんか?
A1:一次面接や最終面接の場で単刀直入に「退職金は出ますか」と質問すると、待遇面ばかりを気にしている印象を与えかねません。給与規定や退職金規定、福利厚生の詳細は、内定通知後の「労働条件通知書」や「オファー面談」の場において、人事担当者へ雇用条件のすり合わせとして確認するのが最も安全で確実です。
Q2:退職金が出ない会社に20年以上勤めた場合、税制面でどれくらい損をしますか?
A2:退職所得控除(勤続20年超で1年につき70万円控除など)が使えないため、同じ生涯賃金を毎月の給料で受け取ると、累進課税によって所得税や社会保険料の負担は確実に重くなります。ただし、浮いた生活余力を活用してiDeCo(掛金全額所得控除)やNISA(運用益非課税)を活用すれば、税制上のデメリットを相当程度相殺することが可能です。
Q3:入社時の就業規則に退職金規定があったのに、経営悪化を理由に廃止された場合は違法ですか?
A3:就業規則の不利益変更に該当するため、労働者の個別の同意がない限り、会社側が一方的に廃止することは労働契約法第9条および第10条の観点から原則として認められません。高度な経営上の必要性と代償措置の妥当性が厳しく問われる事案となるため、一方的な打ち切りが通告された場合は労働基準監督署や労働法に明るい弁護士へ速やかに相談すべき事案です。
まとめ:激変する雇用環境で後悔しないためのキャリア戦略
退職金制度が存在しない会社は、決して特異な存在でも即座に断じるべき悪質な組織でもありません。日本型の終身雇用と年功序列賃金が構造的な転換点を迎えている今、後払いの退職金という仕組みそのものが、個人のキャリア形成や企業の身軽な経営モデルと摩擦を起こし始めているのが真相です。
肝心なのは、「退職金がない会社に勤めている」とただ嘆くことではなく、その対価として得られる日々の給与やスキルアップの環境を冷静に天秤にかける姿勢です。高い基本給を原資とし、企業型DCやiDeCo、新NISAといった制度を活用して自己防衛の仕組みを構築した個人は、退職金の有無に怯えることなく、どこでも通用する強いキャリアを切り拓いていくことができます。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))