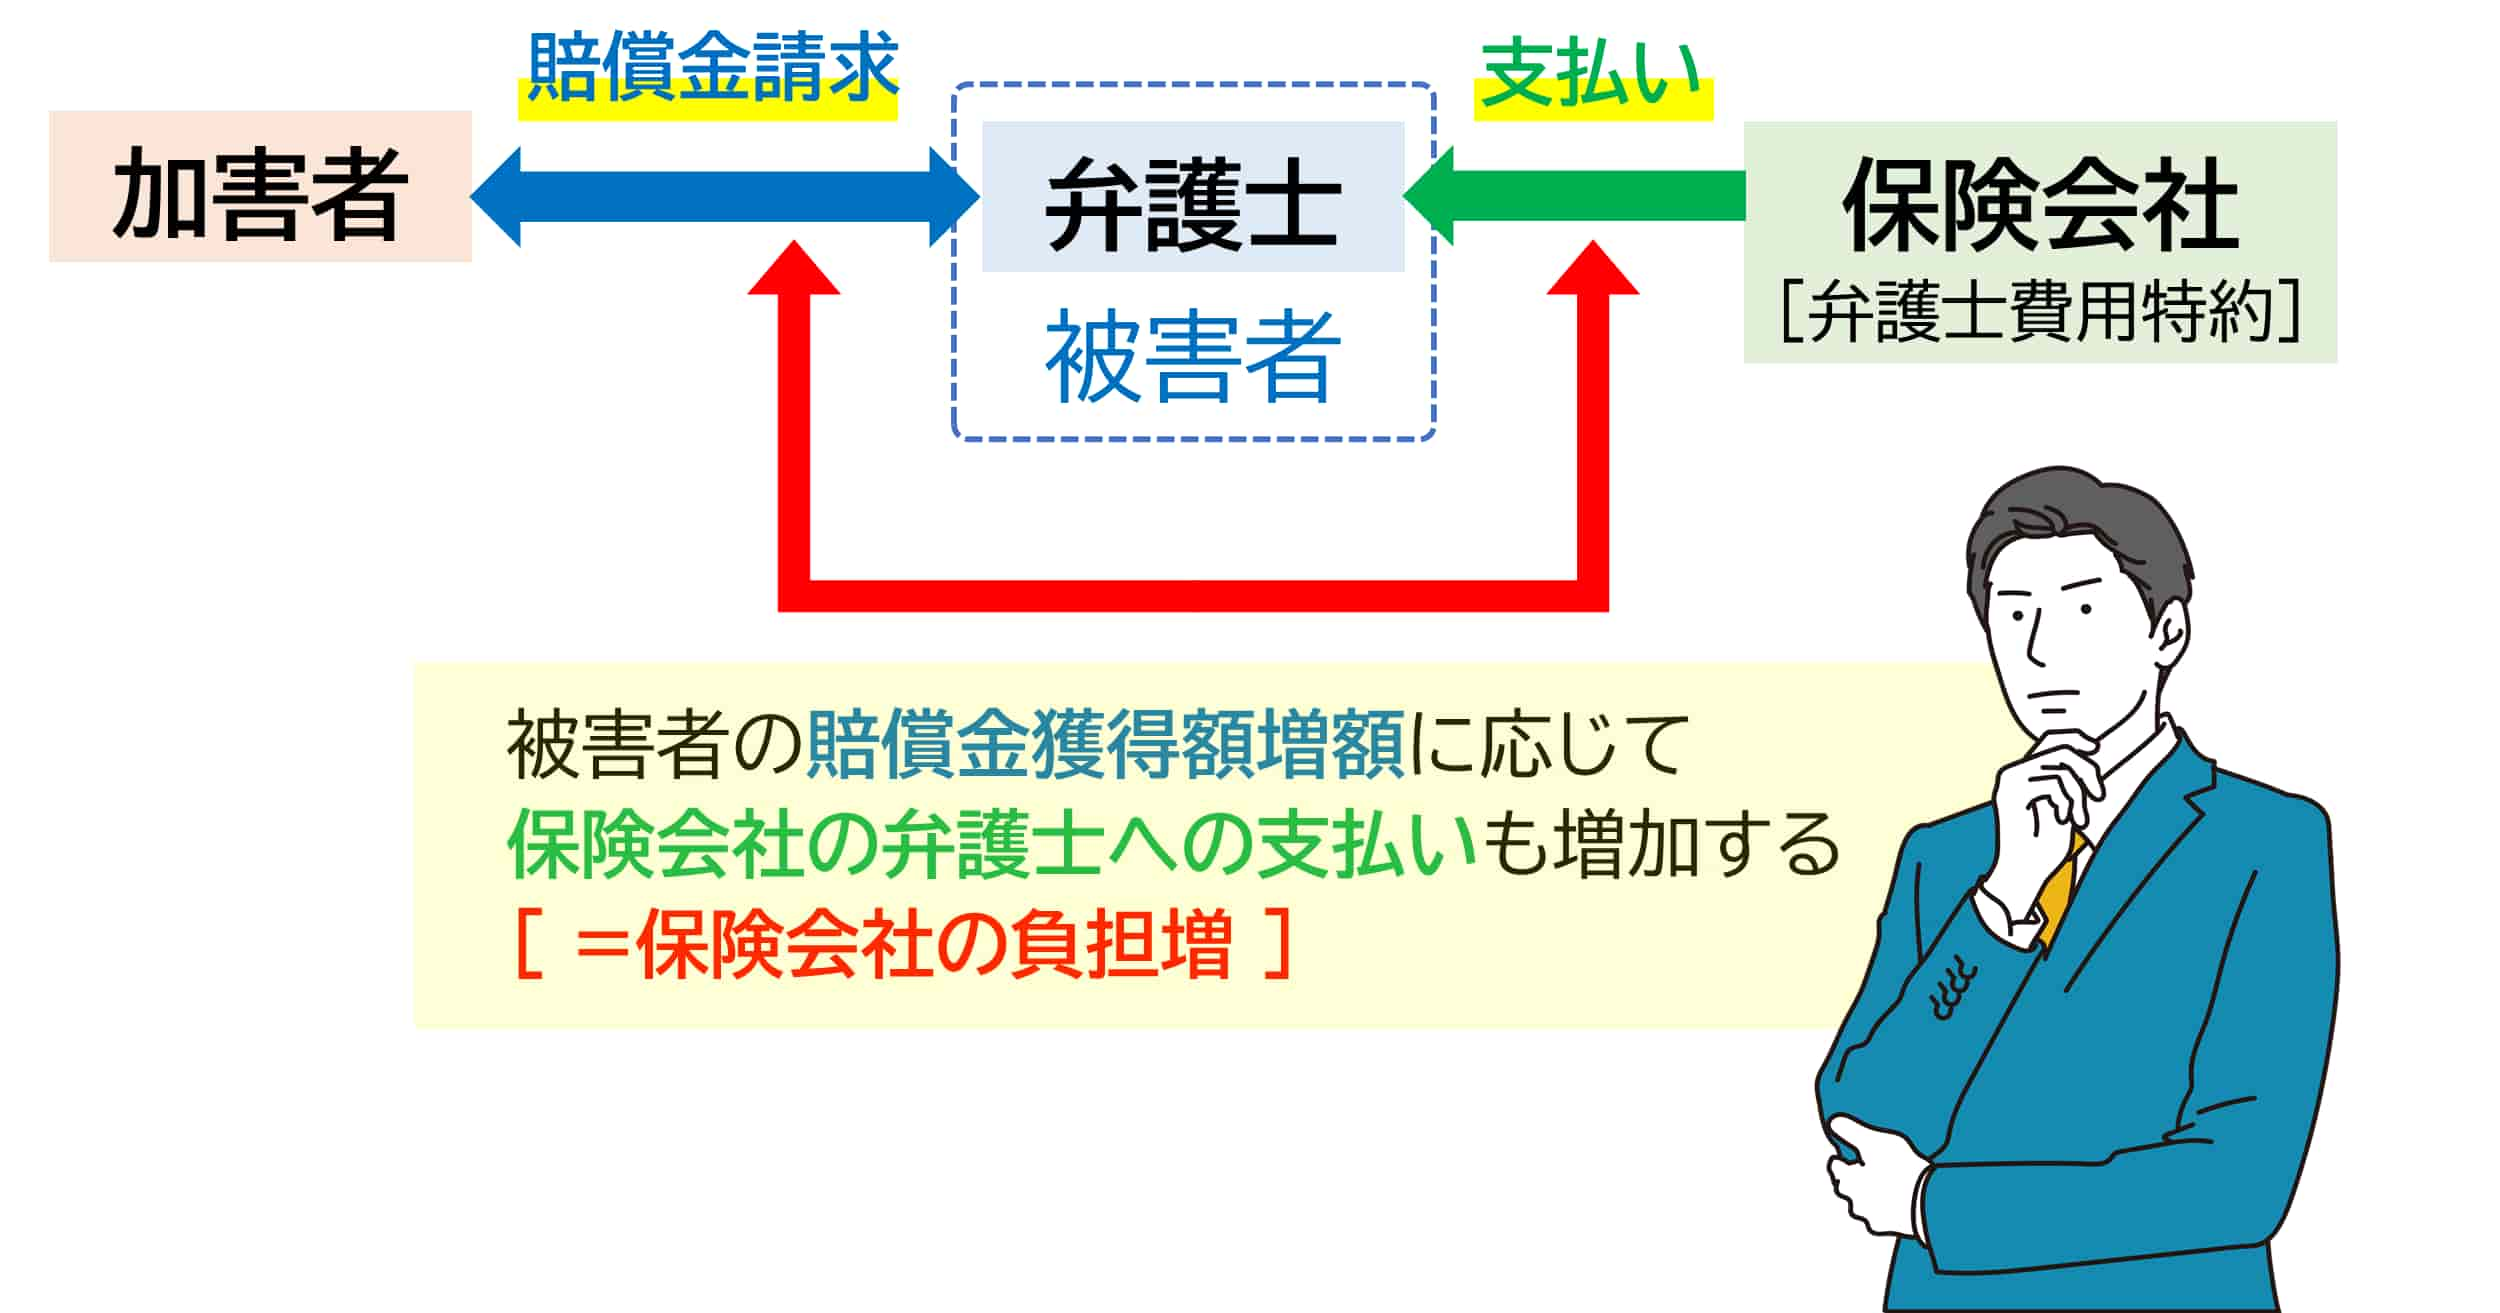
交通事故の被害に遭った際、心強い味方となるはずの「弁護士費用特約」。しかし、実際に利用を申し出ると保険会社の担当者が難色を示したり、「今回は使えません」と手続きを渋られたりする事例が後を絶ちません。被害者を守るための正当な権利であるはずの特約を、なぜ保険会社は嫌がるのでしょうか。
ネット上では「保険会社が使わせないように仕向けている」といった不信感の声が噴出していますが、その背景には保険会社側の財務的利害と交渉構造の激変という明確な力学が働いています。本稿では、大手損保関係者への取材データや実際の事案分析をもとに、相手方と自身の保険会社それぞれが特約を嫌がる決定的な理由と、正当な補償を勝ち取るための具体的対抗策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相手の保険会社が嫌がる最大の理由は、弁護士の介入によって「裁判所基準(弁護士基準)」が適用され、賠償額・慰謝料が最大2〜3倍に跳ね上がるため。
- 要点2:自身の保険会社が利用を渋る背景には、上限300万円までの費用支払い負担に加え、提携外弁護士との折衝コストや事務手続きの増大という組織側の思惑が存在する。
- 要点3:弁護士特約を使用しても「ノーカウント事故」として翌年の等級や保険料には一切影響しないため、利用拒否の口実を論破し権利を行使することが経済的損失を防ぐ鍵となる。
【真相究明】弁護士特約を保険会社が嫌がるのはなぜか?相手方・自身双方の思惑
「弁護士特約を使いたい」と伝えた際に生じる抵抗感の正体を解明するには、相手方の保険会社と自身が加入する保険会社の双方が抱える全く異なる思惑を切り分けて理解する必要があります。
まず、加害者側の保険会社にとって弁護士の登場は「最大の痛手」となります。保険会社の示談担当者は、自社が定めた内規である「任意保険基準」に基づき、できる限り賠償金の総支払額を低く抑えるよう訓練されています。ところが被害者側に弁護士が就いた瞬間、交渉基準は過去の判例に基づいた法的拘束力のある「弁護士基準(裁判所基準)」へ強制的に引き上げられます。これにより、過失割合の不当な押し付けが通用しなくなるだけでなく、提示額を大幅に引き上げざるを得なくなるため、相手方担当者は強烈な警戒感を示すのです。
一方、不可解に思えるのが「保険料を支払っている自分の保険会社」が難色を示すケースです。これには損害保険会社が直面するシビアな原価管理と業務負荷が密接に絡んでいます。弁護士特約が発動されると、保険会社は上限300万円の範囲内で着手金や報酬金を肩代わりして支払う義務が生じます。特に過失割合が「0対10(もらい事故)」の場合、自社の保険金支払いが生じない案件であるにもかかわらず、特約の給付金だけが純粋なコストとして流出します。加えて、被害者が独自に見つけてきた弁護士との間で生じるタイムチャージ(時間報酬)や日当の査定交渉など、煩雑な事務管理コストが発生することも、現場担当者が利用を渋る知られざる要因です。
弁護士特約を使うとどうなる?示談金と過失割合の劇的変化【データ比較】
弁護士特約を行使した場合と、個人で示談交渉を継続した場合では、最終的に手元に残る経済的利益に決定的な格差が生じます。実際の賠償実務において、各基準がどのように算定され、被害者の受け取り額にどのような影響を与えるのかを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 入通院慰謝料(むち打ち・通院6ヶ月) | 弁護士基準:約89万円 | 任意保険基準:約40万〜50万円 自賠責基準:実通院日数×8,600円 | 弁護士基準の適用だけで賠償額は約1.8〜2.2倍に跳ね上がるため、相手方が最も回避したい項目。 |
| 弁護士費用負担(上限枠) | 相談料:10万円まで 着手金・報酬等:最大300万円まで | 重傷・死亡事故を除き、一般的な事故の弁護士費用(30万〜100万円程度)は全額カバー | 特約上限の300万円を超えるケースは極めて稀。実質自己負担ゼロで委任が可能。 |
| 翌年の等級・保険料への影響 | 「ノーカウント事故」扱い 等級ダウンなし、保険料据え置き | 対人・対物賠償を使うと3等級ダウン(事故有係数適用) | 特約単独の使用であればペナルティは一切発生しない。使わない理由が存在しないレベルの優位性。 |
| 過失割合の是正効果 | 過去の判例タイムズ基準や防犯カメラ・ドラレコ映像精査による過失減算 | 保険会社同士の馴れ合いによる「過失相殺の妥協案」が提示されがち | 「90対10」と主張されていた不当な過失割合が「100対0」に覆る事例も頻発。経済的効果は絶大。 |
このように、特約を発動させるだけで被害者の経済的立ち位置は根本から逆転します。特に通院期間が長期化するほど基準ごとの乖離幅は数百万円単位に達するため、保険会社側の「何とか個人交渉のまま終わらせたい」というインセンティブが極限まで高まる構造となっています。
【実態検証】「使わせない手口」と利用拒否への対抗策|ネットの評判と現場のリアル
SNSやネット掲示板、Q&Aサイトには、「保険会社に連絡したら『軽微な物損事故では使えない』と言われた」「『弁護士を立てると関係がこじれて解決が遅れる』と脅された」といった被害者の悲痛な体験談が日常的に寄せられています。元示談代行担当者の証言によれば、担当者が契約者に特約の行使を思いとどまらせるために用いる常套句には、一定のパターンが存在します。
第一の典型的な手口は「物損事故や過失割合が小さい事故を理由にした門前払い」です。「怪我がない物損事故では弁護士特約は使えない決まりになっている」「過失割合が明らかだから弁護士を入れるメリットがない」と告げられるケースですが、これは完全な虚偽、あるいは約款の不当な拡大解釈です。標準的な自動車保険の約款上、弁護士特約は「交通事故に起因する損害賠償請求」全般に適用可能であり、物損事故であっても正当に利用できます。
第二の手口は「弁護士選任権の制限と囲い込み」です。被害者が自ら探した交通事故事案に強い弁護士に依頼しようとすると、「当社の提携弁護士でなければ特約は適用できない」「弁護士費用特約を利用するには事前の社内審査と事前承諾が必要」と主張し、手続きを意図的に遅延させる手法です。しかし、弁護士法および保険法上の基本原則として、被害者には弁護士を自由に選ぶ権利(選任権)が保障されています。
こうした不当な引き止めに直面した場合の対抗策は、感情的な口論ではなく「約款と書面による事実の突きつけ」です。担当者に対して以下のフレーズで毅然と申し入れることが決定打となります。
「約款のどの条文に『本件事故で弁護士特約が使えない』と記載されているのか、該当箇所を書面またはメールで明示してください。また、利用を拒否されるのであれば、その正当な法的理由を記載した『特約不適用通知書』の交付をお願いします」
不文律の口頭説明で特約利用を阻んできた担当者も、正式な書面提出を求められるとコンプライアンス上の責任を問われるため、一転して「手続きを進めます」と態度を軟化させるケースが大半です。万が一それでも拒絶が続く場合は、損害保険協会が運営する「そんぽADRセンター(紛争解決手続)」への申し立ても辞さない姿勢を示すことが極めて有効です。
一般に知られていない盲点|弁護士特約のデメリットとネットの誤解を暴く
「弁護士特約を使うと不利になるのではないか」という不安から利用を躊躇する被害者も少なくありません。しかし、ネット上に流布するデメリットの多くは誤解や制度理解の不足から生じています。客観的なデメリットとネット上の俗説の境界線を明確にしておく必要があります。
まず、最大の誤解である「保険料の跳ね上がり」についてです。弁護士費用特約は、対人・対物賠償や車両保険とは異なり、単独で使用する限り「ノーカウント事故」として処理されます。事故原因が被害者側になく、相手方への賠償責任が発生しない限り、翌年の等級が下がることも、事故有係数が適用されて保険料が割増されることも制度上あり得ません。
他方で、現実的に注意すべき「実務上の落とし穴」も存在します。その一つが「弁護士費用のLAC(日弁連リーガル・アクセス・センター)基準」をめぐる摩擦です。多くの損害保険会社は、LACが定めた報酬基準をベースに弁護士費用を算出します。しかし、高度な医療知識を持つ専門弁護士の中には、このLAC基準よりも高額な独自基準で報酬を設定している法律事務所があります。事前の取り決めを怠ると、300万円の枠内であっても保険会社から費用の一部が支払われず、差額が被害者の自己負担となるケースが存在します。
また、同居の親族がすでに自動車保険に弁護士特約を付帯している場合、記名被保険者の範囲によって「家族全員の事故がカバーされている」ことがあります。自身が特約に加入していなくても家族の保険を利用できる利便性がある反面、複数台の車でそれぞれ同じ特約に重複加入していると、無駄な特約保険料を払い続けている状態に陥る点も留意すべきポイントです。
【プロの結論】利用すべきケース・慎重になるべきケースの判断基準
保険会社が弁護士特約を嫌がる深層心理には、単なる金銭的損失への恐れだけでなく、「交渉の主導権を奪われ、社内業務の標準化モデルを崩される」ことへの組織防衛本能があります。示談代行員と被害者という非対称な力関係のもとではスムーズに処理できた事案が、法律の専門家が介入することで一件ごとの審査コストと立証責任を厳格に問われる事態へと変貌します。
この力学を踏まえた上で、被害者が取るべき最適な行動方針は極めて明快です。以下の判断基準をもとに、自身の置かれた状況を正確に見極める必要があります。
【直ちに弁護士特約を使うべきケース】
・もらい事故(追突事故やセンターラインオーバーなど、過失割合が「10対0」の事案)
・むち打ち症や骨折などで通院が1ヶ月以上長引く、または後遺障害が残る可能性がある事案
・相手方の保険会社から「そろそろ治療費の支払いを打ち切る」と一方的に通告された事案
・過失割合について双方の主張が真っ向から対立している事案
特に「10対0」のもらい事故では、被害者側の保険会社は弁護士法72条(非弁行為の禁止)により示談代行を行うことができません。すなわち、弁護士特約を使わなければ、丸腰の被害者本人が百戦錬磨の相手方保険会社と直接対決させられるという最悪の構図に追い込まれます。この状況下で特約を使わない選択肢は、経済的にも精神的にも大きな自傷行為と言わざるを得ません。
【弁護士選任に一定の注意が必要なケース】
・損傷が極めて軽微なバンパーの擦り傷程度で、賠償総額が数万円単位にとどまる物損事故
・依頼予定の弁護士が交通事故実務の経験が浅く、保険会社とのLAC基準協定に難色を示す場合
総額数万円の軽微な物損であっても特約の利用自体は可能ですが、弁護士側が受任を渋るケースや、示談成立までに数ヶ月を要することで心理的負担が長期化するデメリットがあります。費用倒れの心配がないとしても、実務に精通した「交通事故専門の弁護士」を厳選して窓口を任せることが、トラブルを回避するための不可欠な条件です。
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、来年の保険料や等級はどうなりますか?
A1:弁護士費用特約は「ノーカウント事故」として扱われます。事故で対人・対物賠償や車両保険などを使用せず、弁護士特約のみを行使した場合は、翌年の等級が下がることは一切なく、事故有係数が適用されて保険料が跳ね上がることもありません。金銭的ペナルティなしで利用できる制度です。
Q2:保険会社の担当者から「この事故では特約を使えない」と断られたらどうすべきですか?
A2:感情的に反論するのではなく、保険約款のどの条文・規定を根拠に利用不可と判断したのか、書面またはメールで明確に提示するよう求めてください。大半のケースは担当者の社内都合による引き止めであるため、書面での根拠開示を要求することで利用が認められます。それでも拒否される場合は、損害保険協会「そんぽADRセンター」への相談を検討してください。
Q3:弁護士は保険会社から紹介された人を選ばなければいけませんか?
A3:いいえ、弁護士を選ぶ権利(選任権)は完全に加入者・被害者側にあります。保険会社から特定の弁護士を推奨される場合がありますが、法的な拘束力はありません。自身でインターネット検索や紹介を通じて、交通事故に強い信頼できる弁護士を自由に選んで契約を結ぶことができます。
Q4:被害者に過失がある事故(例えば過失割合7対3など)でも弁護士特約は使えますか?
A4:問題なく使用可能です。被害者側に一定の過失がある事故であっても、相手方に対する損害賠償請求を行う手続きである以上、特約の適用要件を満たします。過失割合の争いを有利に運ぶためにも、早期の弁護士介入が効果的です。
まとめ:今後の動向と失敗しないための判断基準
交通事故の示談現場における「弁護士特約を保険会社が嫌がる現象」は、感情論ではなく、賠償金額が跳ね上がる相手方保険会社の危機感と、原価・事務負担を抑えたい自社保険会社の損益管理という、明確な構造的原因から生じています。
被害者側が知っておくべき決定的な真実は、弁護士特約は契約者が毎月の保険料を支払って手に入れた当然の権利であり、行使によって不利益を被る筋合いは毛頭ないという事実です。担当者の曖昧な言葉に惑わされず、不当な引き止めには約款の明示を求め、交通事故の専門家を味方につけること。それこそが、正当な賠償金を勝ち取り、納得のいく事故解決へ至るための唯一無二の防衛策となります。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))